PROFESIONAL KONSULTANT TRAINING SOFTWARE ACCURATE
  • Layanan
    • Layanan Pembukuan
    • Permintaan Training
  • Harga Training
  • Kursus Accurate
  • Support Produk
    • Accurate Online
  • Tentang Kami
  • Tutorial
  • Click to open the search input field Click to open the search input field Search
  • Menu Menu

Perhitungan Nilai Biaya Tambahan Yang Dimasukan Kedalam Harga Pokok Barang

August 24, 2022/0 Comments/in Accurate Online/by Anto Administrator

Perhitungan Alokasi Nilai Biaya Tambahan Pada Pembelian Yang Dimasukan Kedalam Harga Pokok Barang

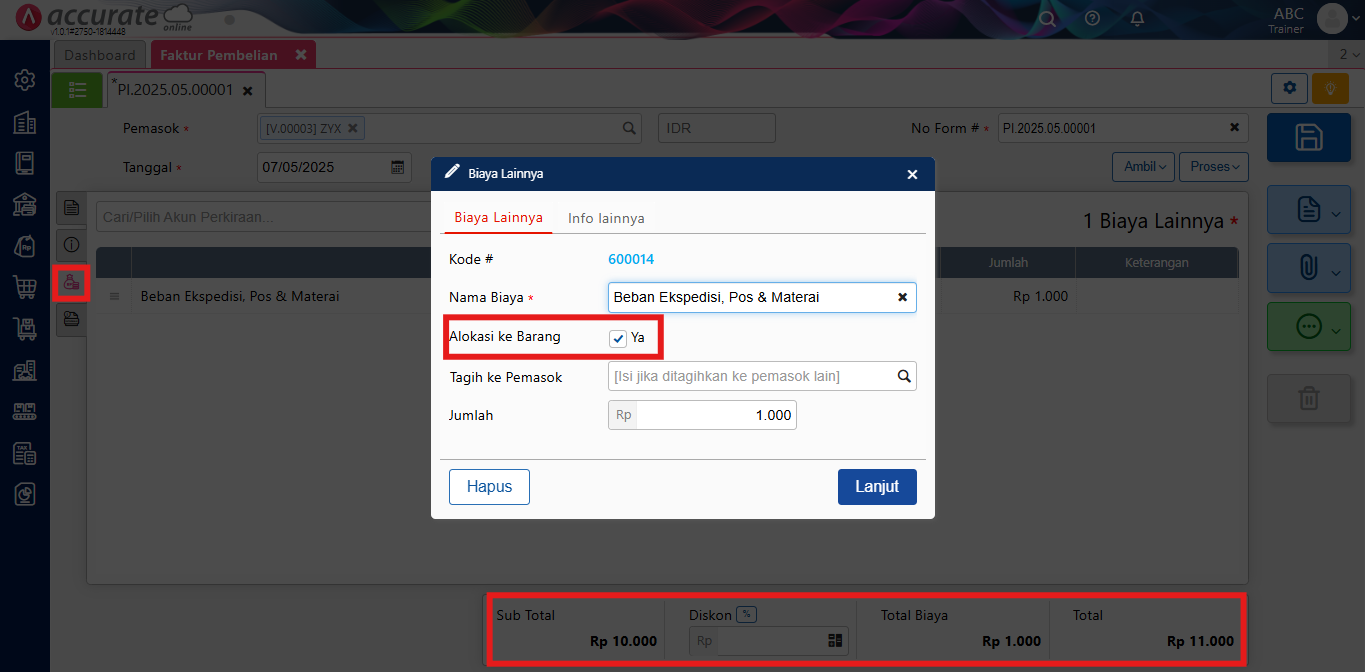
Sesuai dengan panduan Pembelian Barang dengan Biaya Tambahan Yang Dialokasikan ke Harga Pokok Barang nilai biaya tambahan pembelian akan dialokasikan secara proporsional ke semua barang yang terdapat pada Faktur Pembelian tersebut. Berikut ini penjelasan peritungan beserta dengan illustrasi terkait hal tersebut :

ILUSTRASI :

Transaksi Faktur Pembelian yang meliputi sebagai berikut :

  1. Barang X, sebanyak 2 pcs @ Rp 1.000
  2. Barang Y, sebanyak 4 pcs @ Rp 2.000
  3. Terdapat biaya pengiriman pembelian yang dialokasikan ke barang senilai Rp 1.000

RUMUS PERHITUNGANNYA
=
(Harga Barang /Total Harga Barang) x Total Biaya dibebankan ke barang)
Maka perhitungannya :

  • Alokasi Total Biaya Tambahan per masing-masing barang :
    Barang X = ( Rp 2.000 / Rp 10.000) x Rp 1.000 = Rp 200
    Barang Y = (Rp 8.000 / Rp 10.000) x Rp 1.000 = Rp 800
  • Nilai Barang Setelah Alokasi :
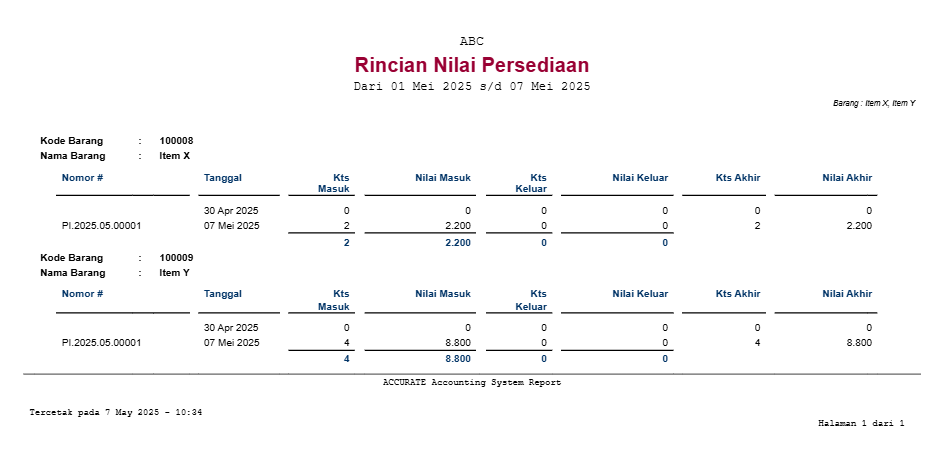
    Barang X = Rp 2.000 + Rp 200 = Rp 2.200
    Harga Barang X per unit = Rp 2.200 / 2 Pcs = Rp 1.100/Pcs Barang Y = Rp 8.000 + Rp 800 = Rp 8.800
    Harga Barang Y per unit = Rp 8.800 / 4 Pcs = Rp 2.200/Pcs
Lihat Video Tutorial lainnya mengenai ACCURATE di Sini
Butuh training Accurate? Hubungi 0811-8885-605 atau klik di sini untuk booking sekarang!

https://solusiakuntansiindonesia.com/wp-content/uploads/2026/08/Logo-SAI.png 0 0 Anto Administrator https://solusiakuntansiindonesia.com/wp-content/uploads/2026/08/Logo-SAI.png Anto Administrator2022-08-24 09:00:082026-10-28 10:14:35Perhitungan Nilai Biaya Tambahan Yang Dimasukan Kedalam Harga Pokok Barang
0 replies

Leave a Reply

Want to join the discussion?
Feel free to contribute!

Leave a Reply Cancel reply

Your email address will not be published. Required fields are marked *

Search Search

Recent Posts

  • Penjualan Aset Tetap Dengan Faktur Pajak pada Accurate Online
  • Membatasi Oprator Untuk Melakukan Penangguhan Pendapatan & Beban Pada ACCURATE Online
  • Cara Mencatat Pajak UMKM 0,5% di Accurate Online
  • Perlakuan Nilai Beban Pokok Penjualan pada Faktur Penjualan (Dimuka) ACCURATE Online
  • Cara Memaksimalkan Hasil Cetakan Menggunakan Accurate Direct Print

Categories

  • Accurate 5
  • Accurate Lite
  • Accurate Online
  • Accurate POS
  • Manufaktur AOL
  • Rene 2
  • Uncategorized

Meta

  • Register
  • Log in
  • Entries feed
  • Comments feed
  • WordPress.org

HUBUNGI KAMI

PT Solusi Akuntansi Indonesia

Jl. Bambu Apus Raya No.181B

Pondok Bambu

Duren Sawit – Jakarta Timur

WA. 0811-8885-605

Recent Posts

  • Penjualan Aset Tetap Dengan Faktur Pajak pada Accurate Online
  • Membatasi Oprator Untuk Melakukan Penangguhan Pendapatan & Beban Pada ACCURATE Online
  • Cara Mencatat Pajak UMKM 0,5% di Accurate Online

Categories

  • Accurate 5
  • Accurate Lite
  • Accurate Online
  • Accurate POS
  • Manufaktur AOL
  • Rene 2
  • Uncategorized
Search Search
© Copyright - PROFESIONAL KONSULTANT TRAINING SOFTWARE ACCURATE - powered by Enfold WordPress Theme
Link to: Cara Mengetahui Transaksi Yang Tidak Mengisi Nomor Seri/Produksi Barang pada Accurate Online Link to: Cara Mengetahui Transaksi Yang Tidak Mengisi Nomor Seri/Produksi Barang pada Accurate Online Cara Mengetahui Transaksi Yang Tidak Mengisi Nomor Seri/Produksi Barang pada... Link to: Impor Penyesuaian Harga/Diskon Penjualan dari File Excel pada Accurate Online Link to: Impor Penyesuaian Harga/Diskon Penjualan dari File Excel pada Accurate Online Impor Penyesuaian Harga/Diskon Penjualan dari File Excel pada Accurate Onli...
Scroll to top Scroll to top Scroll to top